


N26 — Enamórate de tu banco
4,18.00K Reseñas
Detalles de la aplicación
- Versión
- 4.60.1
- Actualizado el
- Licencia
- Free
- Descargas
- 10.000.000+
- Desarrollador
- N26 AG
- Categorías
- Finanzas
- Plataforma
- Android
Capturas de pantalla
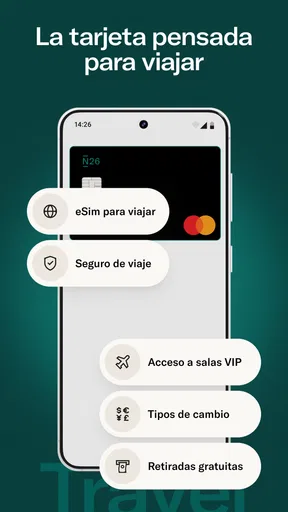
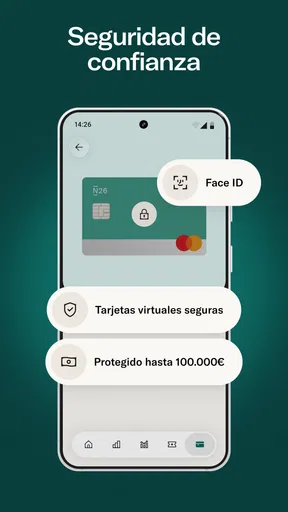
 Análisis de AppCompare
Lo que más valoro de una app bancaria no es que tenga muchas pantallas, sino que me ayude a entender qué está pasando con mi dinero sin obligarme a convertir cada consulta en una tarea. N26 está pensada para llevar la gestión cotidiana desde el móvil, con un enfoque que puede resultar especialmente cómodo si prefieres revisar tus movimientos y organizar tus finanzas desde un único lugar. Mi impresión es que funciona mejor cuando la incorporas a una rutina sencilla que cuando esperas que tome todas las decisiones por ti.
Una rutina bancaria clara, de la consulta al seguimiento
En el uso diario, el punto de partida es tener a mano la información de la cuenta y revisar los movimientos cuando lo necesitas. Esa dinámica parece simple, pero cambia bastante la experiencia respecto a una banca tradicional en la que uno acaba entrando solo para resolver una gestión concreta. Con N26 puedes convertir la consulta en un hábito breve: comprobar un pago, reconocer los gastos recientes y cerrar la app sabiendo si hay algo que atender.
La aplicación pertenece a la categoría de finanzas y la desarrolla N26 AG. Su planteamiento se orienta a reunir distintas tareas financieras en el teléfono, aunque conviene entender “todo en una app” como una forma de centralizar la experiencia, no como una garantía de que cualquier necesidad bancaria o de inversión vaya a resolverse del mismo modo para cada usuario. Yo empezaría por lo básico: familiarizarme con la cuenta, localizar las opciones que uso de verdad y observar cómo aparecen mis gastos antes de cambiar mis hábitos.
Un caso cotidiano ayuda a ver su utilidad. Imagina que pagas el transporte por la mañana, haces una compra pequeña al mediodía y compartes una cena con amigos por la noche. Si revisas la actividad al terminar el día, puedes reconocer esos cargos mientras todavía tienes fresco el contexto. Ese repaso reduce la posibilidad de confundir un pago legítimo con uno que no recuerdas y evita dejar toda la revisión para fin de mes, cuando los detalles se mezclan.
También la encuentro adecuada para quien alterna compras físicas y pagos digitales y quiere consultar su actividad sin esperar a sentarse frente a un ordenador. La ventaja práctica no es que mirar el saldo sea novedoso, sino que el acceso desde el móvil facilita hacerlo en momentos breves: después de una compra, al organizar el presupuesto semanal o antes de decidir si un gasto encaja con el plan del mes.
La ficha de la app muestra una valoración media de 4,1, a partir de alrededor de 163.000 valoraciones y 8.000 reseñas. También supera los 10 millones de instalaciones. Son señales de que ha llegado a un público amplio, pero no sustituyen a la pregunta que importa más: si su manera de organizar la banca encaja con tus expectativas y con los servicios que necesitas.
Qué revisar antes de convertirla en tu centro financiero
Al empezar, yo no intentaría configurar todo de golpe. Es más útil recorrer las opciones disponibles y separar las que afectan a tu rutina de las que solo consultarías de vez en cuando. Una buena primera pasada consiste en confirmar que sabes dónde encontrar los movimientos, cómo volver a la vista principal y qué pasos te pide la app para las operaciones que piensas utilizar. Así evitas descubrir el flujo de una función justo cuando tienes prisa.
Después revisaría con calma las preferencias de seguridad y acceso que la propia aplicación ofrece en tu versión. En una app financiera, la comodidad no debería llevarte a aceptar configuraciones sin entenderlas. Mi consejo es elegir un método de acceso que puedas usar con regularidad, mantener protegido el teléfono y acostumbrarte a comprobar el contexto de cualquier operación antes de confirmarla. No hace falta complicar la rutina: la constancia suele ser más útil que cambiar ajustes continuamente.
La versión actual es la 4.60.1 y el requisito mínimo indicado para el sistema operativo es la versión 9. Si tienes un teléfono antiguo, merece la pena comprobar la compatibilidad antes de depender de la app para tus tareas diarias. Y, como sucede con cualquier herramienta bancaria, mantendría el sistema y la aplicación al día cuando haya actualizaciones disponibles, especialmente si utilizas el móvil como canal habitual de acceso.
Un hábito que sí aporta valor es revisar los movimientos en intervalos previsibles, por ejemplo al cerrar la jornada o al hacer el balance de la semana. No hace falta abrir la aplicación después de cada pago si eso te resulta pesado. Lo importante es escoger una frecuencia que te permita reconocer cargos recientes y detectar a tiempo cualquier cosa que no te cuadre. Para quien comparte gastos o compra mucho por internet, esa regularidad puede ser más útil que consultar el saldo varias veces sin un propósito claro.
Atajos de rutina que ahorran tiempo sin buscar funciones ocultas
La forma más rápida de manejar una app bancaria suele ser repetir un recorrido conocido, no perseguir opciones escondidas. Si tus consultas habituales son revisar el saldo y comprobar las compras recientes, hazlas en ese orden y termina cuando hayas resuelto la duda. Esa pequeña estructura evita navegar por secciones que no necesitas y te ayuda a detectar cuándo algo rompe el patrón habitual.
Un flujo práctico para controlar gastos consiste en revisar la actividad una vez al día durante unos segundos y reservar una revisión más detenida para el final de la semana. En la primera pasada solo identificas pagos y posibles errores; en la segunda valoras tendencias y decides si tienes que ajustar tus gastos. Así separas el control inmediato de la planificación, dos tareas que a menudo se mezclan y hacen que mirar la cuenta parezca más complicado de lo que es.
Si utilizas más de una herramienta para tus finanzas, evita actualizar cifras a mano cada vez que haces una compra. Elige un momento fijo para comprobar N26 y otro, si realmente lo necesitas, para pasar una cantidad resumida a tu presupuesto personal. Este sistema no depende de una función concreta de la app y reduce el trabajo duplicado. La aplicación puede servir como punto de consulta frecuente, mientras que una hoja de cálculo u otra herramienta conserva el análisis más detallado.
También resulta útil separar “consultar” de “actuar”. Abrir la app para verificar un cargo no obliga a mover dinero ni a cambiar una configuración. Si ves una operación que no reconoces, detente y revisa sus detalles antes de sacar conclusiones. Si solo estás comprobando cuánto llevas gastado, toma nota y vuelve a tu actividad. Esa pausa sencilla ayuda a evitar decisiones impulsivas motivadas por una cifra aislada.
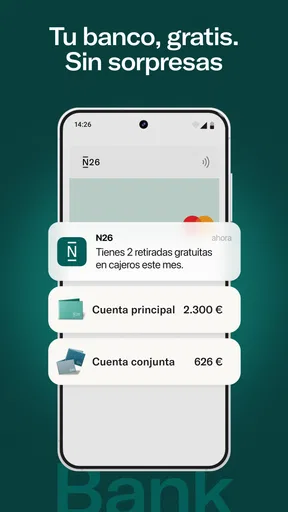
La aplicación es gratuita y tiene una clasificación PEGI 3, pero eso no significa que cualquier persona deba usarla sin valorar sus necesidades financieras. La gratuidad puede facilitar probarla, aunque la elección de un banco conviene hacerla por la experiencia completa que buscas, no solo por el coste de descargar una app. Antes de trasladar tu operativa principal, piensa qué servicios utilizas con frecuencia y verifica que la forma de gestionarlos te resulte cómoda.
Lo que conviene tener claro antes de depender solo del móvil
La principal limitación que veo en una experiencia centrada en el teléfono es que el móvil se convierte en parte esencial de la rutina. Si sueles quedarte sin batería, cambias de dispositivo a menudo o prefieres resolver asuntos bancarios desde una pantalla grande, quizá te resulte más cómodo un banco cuya operativa habitual encaje mejor con esos hábitos. No es un defecto exclusivo de N26, pero sí un aspecto que merece consideración antes de hacerla tu única referencia financiera.
También evitaría confundir una interfaz unificada con una solución completa para cualquier perfil. Quien busca una relación muy tradicional con atención presencial o necesita herramientas especializadas para gestionar situaciones financieras complejas debería comparar alternativas con esos criterios concretos. N26 puede resultar práctica para la gestión diaria desde el móvil, pero la comodidad de una app no reemplaza la importancia de comprobar que sus servicios y condiciones se ajustan a tu caso.
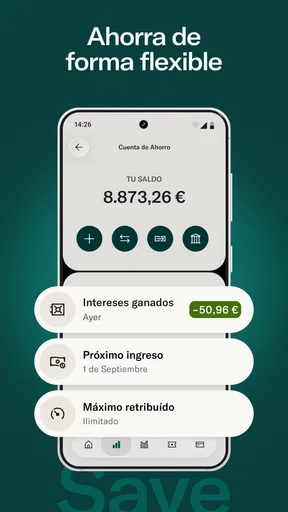
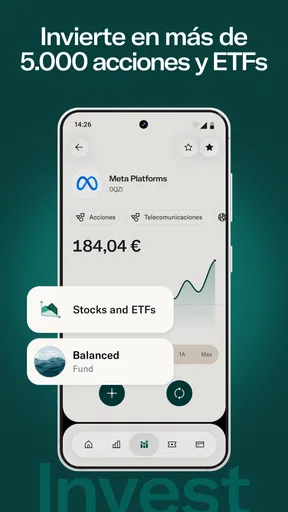
En cuanto a ahorro e inversión, mi recomendación es avanzar con objetivos claros y leer cada opción antes de usarla. La posibilidad de gestionar diferentes aspectos financieros desde una misma aplicación no significa que todas las decisiones deban tomarse desde allí ni que una opción sea adecuada solo por estar integrada. Si estás empezando a invertir, separa el seguimiento de tus movimientos de la evaluación del riesgo; si lo que quieres es ahorrar, define primero para qué y cuándo necesitas ese dinero.
Otro límite práctico es la atención que exige cualquier app financiera: revisar cada notificación o movimiento sin criterio puede aumentar la inquietud en vez de mejorar el control. Yo establecería un ritmo razonable y reservaría las comprobaciones urgentes para cuando haya una razón concreta. Para el resto, una revisión diaria breve o semanal más completa suele ser una forma menos agotadora de mantener la cuenta bajo observación.
La fecha de lanzamiento que figura para la aplicación es el 23 de enero de 2015, así que no se trata de una propuesta recién aparecida. Aun así, lo que debe guiar tu decisión es la experiencia actual en tu propio dispositivo y el tipo de uso que le darás. La trayectoria y el alcance pueden dar contexto, pero no te dicen si prefieres esta manera de operar frente a la de tu banco habitual.
Para quién encaja y cuándo elegiría otra opción
Yo recomendaría probarla a quien quiere consultar su banca desde el móvil, sigue sus gastos con cierta regularidad y prefiere tener un recorrido digital claro para las tareas habituales. También puede encajar con personas que están intentando ordenar sus finanzas y necesitan un punto de consulta frecuente, siempre que acompañen la app con un método de presupuesto que les funcione.
En cambio, no sería mi primera elección para alguien que valora especialmente resolver gestiones cara a cara, quiere concentrar su vida financiera en una plataforma de escritorio o necesita servicios concretos que debe comparar antes de decidirse. Si ya estás satisfecho con la app de tu banco y esta cubre tus necesidades, cambiar solo por curiosidad puede añadir trabajo: tendrás que aprender una interfaz nueva y reorganizar pagos o rutinas sin una mejora clara.
Frente a la banca móvil tradicional, la propuesta de N26 destaca por centrar la experiencia en el teléfono y reducir la sensación de estar usando una sucursal digital pensada para ordenador. Frente a aplicaciones de presupuesto independientes, ofrece un enfoque bancario, no necesariamente el mismo nivel de análisis detallado que alguien podría querer para clasificar cada gasto o planificar objetivos complejos. Por eso, para ciertos usuarios la mejor combinación no es elegir una sola herramienta, sino usar la app bancaria para consultar la cuenta y otra solución para planificar.
Mi veredicto: dominarla consiste en usarla con intención
Después de valorar su enfoque, diría que N26 tiene sentido cuando quieres que las consultas financieras formen parte natural de tu día, sin convertirlas en una sesión larga. El mayor beneficio aparece al crear un patrón repetible: revisar lo reciente, investigar lo que no reconoces y dejar la planificación para un momento específico. Esa disciplina aporta más que intentar exprimir cada apartado desde el primer día.
Mi consejo para empezar es sencillo: instala la app, recorre sus opciones con calma y úsala durante un periodo de prueba personal para las tareas que ya haces con tu banco. Anota qué te resulta más rápido y qué sigues echando en falta. Si la consulta cotidiana es cómoda y las funciones que necesitas están a tu alcance, puede convertirse en una buena herramienta principal. Si la experiencia te obliga a mantener demasiadas alternativas o no se adapta a tu forma de operar, una app bancaria distinta o la combinación de banco y presupuesto independiente será una elección más sensata.
En resumen, no la elegiría por promesas abstractas de tenerlo todo, sino por la posibilidad concreta de mantener una relación más frecuente y ordenada con tus finanzas desde el móvil. Su punto fuerte depende de que tú también pongas de tu parte: una revisión breve, ajustes conscientes y decisiones tomadas con contexto. Para quien busca precisamente ese tipo de rutina, es una opción que merece consideración; para quien prioriza la atención tradicional o herramientas especializadas, conviene comparar antes de cambiar.
Ventajas
- Apertura de cuenta y gestión de trámites desde el móvil.
- Bloquea y desbloquea la tarjeta desde la app si la pierdes.
- Permite consultar y descargar extractos para llevar el control de gastos.
- Las notificaciones de pagos ayudan a detectar movimientos inesperados.
- Interfaz clara y disponible en español.
Contras
- La disponibilidad de funciones y productos varía según el país.
- Algunas ventajas requieren contratar un plan de pago.
- Los depósitos en efectivo pueden no estar disponibles en todos los mercados.
- La atención al cliente y sus tiempos de respuesta pueden variar.
- Necesitas un móvil compatible y conexión a internet para gestionar la cuenta.
Preguntas frecuentes sobre N26 — Enamórate de tu banco
¿Qué es N26 y qué puedo hacer desde la aplicación?
N26 es un banco digital cuya aplicación permite gestionar una cuenta desde el móvil. Según el país y el tipo de cuenta, puedes consultar el saldo y los movimientos, realizar transferencias, pagar con una tarjeta asociada y administrar opciones de seguridad. La disponibilidad de funciones, productos y servicios puede variar, así que conviene revisar las condiciones vigentes para tu ubicación antes de registrarte.
¿Cómo puedo abrir una cuenta N26 desde la app?
El alta se realiza desde la aplicación y suele requerir datos personales, un documento de identidad válido y una comprobación de identidad, que puede incluir una verificación por vídeo o fotografía. También tendrás que cumplir los requisitos de residencia y edad aplicables en tu país. La aprobación no es automática en todos los casos; consulta los criterios actuales de N26 y asegúrate de descargar la app desde una tienda oficial.
¿N26 es gratis o tiene comisiones?
N26 puede ofrecer distintos planes, incluidos planes con cuota y opciones sin cuota, pero los precios y las prestaciones dependen del país y pueden cambiar. Además de la cuota, revisa posibles cargos por retiradas de efectivo, operaciones en moneda extranjera, transferencias u otros servicios. Antes de elegir un plan, consulta la lista de precios y las condiciones aplicables a tu cuenta para evitar costes inesperados.
¿Es seguro usar N26 para gestionar mi dinero?
La app incorpora medidas de seguridad para acceder a la cuenta y controlar la tarjeta, pero ninguna aplicación elimina por completo los riesgos digitales. Usa una contraseña exclusiva, protege el teléfono con bloqueo de pantalla y activa las opciones de seguridad disponibles. Comprueba también qué entidad presta el servicio y qué protección de depósitos se aplica en tu país; los detalles dependen de las condiciones legales vigentes.
¿En qué países está disponible N26 y qué necesito para usarla?
La disponibilidad de N26 depende del país de residencia y de los requisitos de elegibilidad vigentes. Por lo general, necesitarás un teléfono compatible, conexión a internet, datos personales y un documento de identidad aceptado; también pueden aplicarse requisitos de edad. Antes de descargarla con intención de abrir una cuenta, comprueba en la web oficial si N26 ofrece servicio en tu país y qué dispositivos son compatibles.


